Quý Đối tác thân mến,
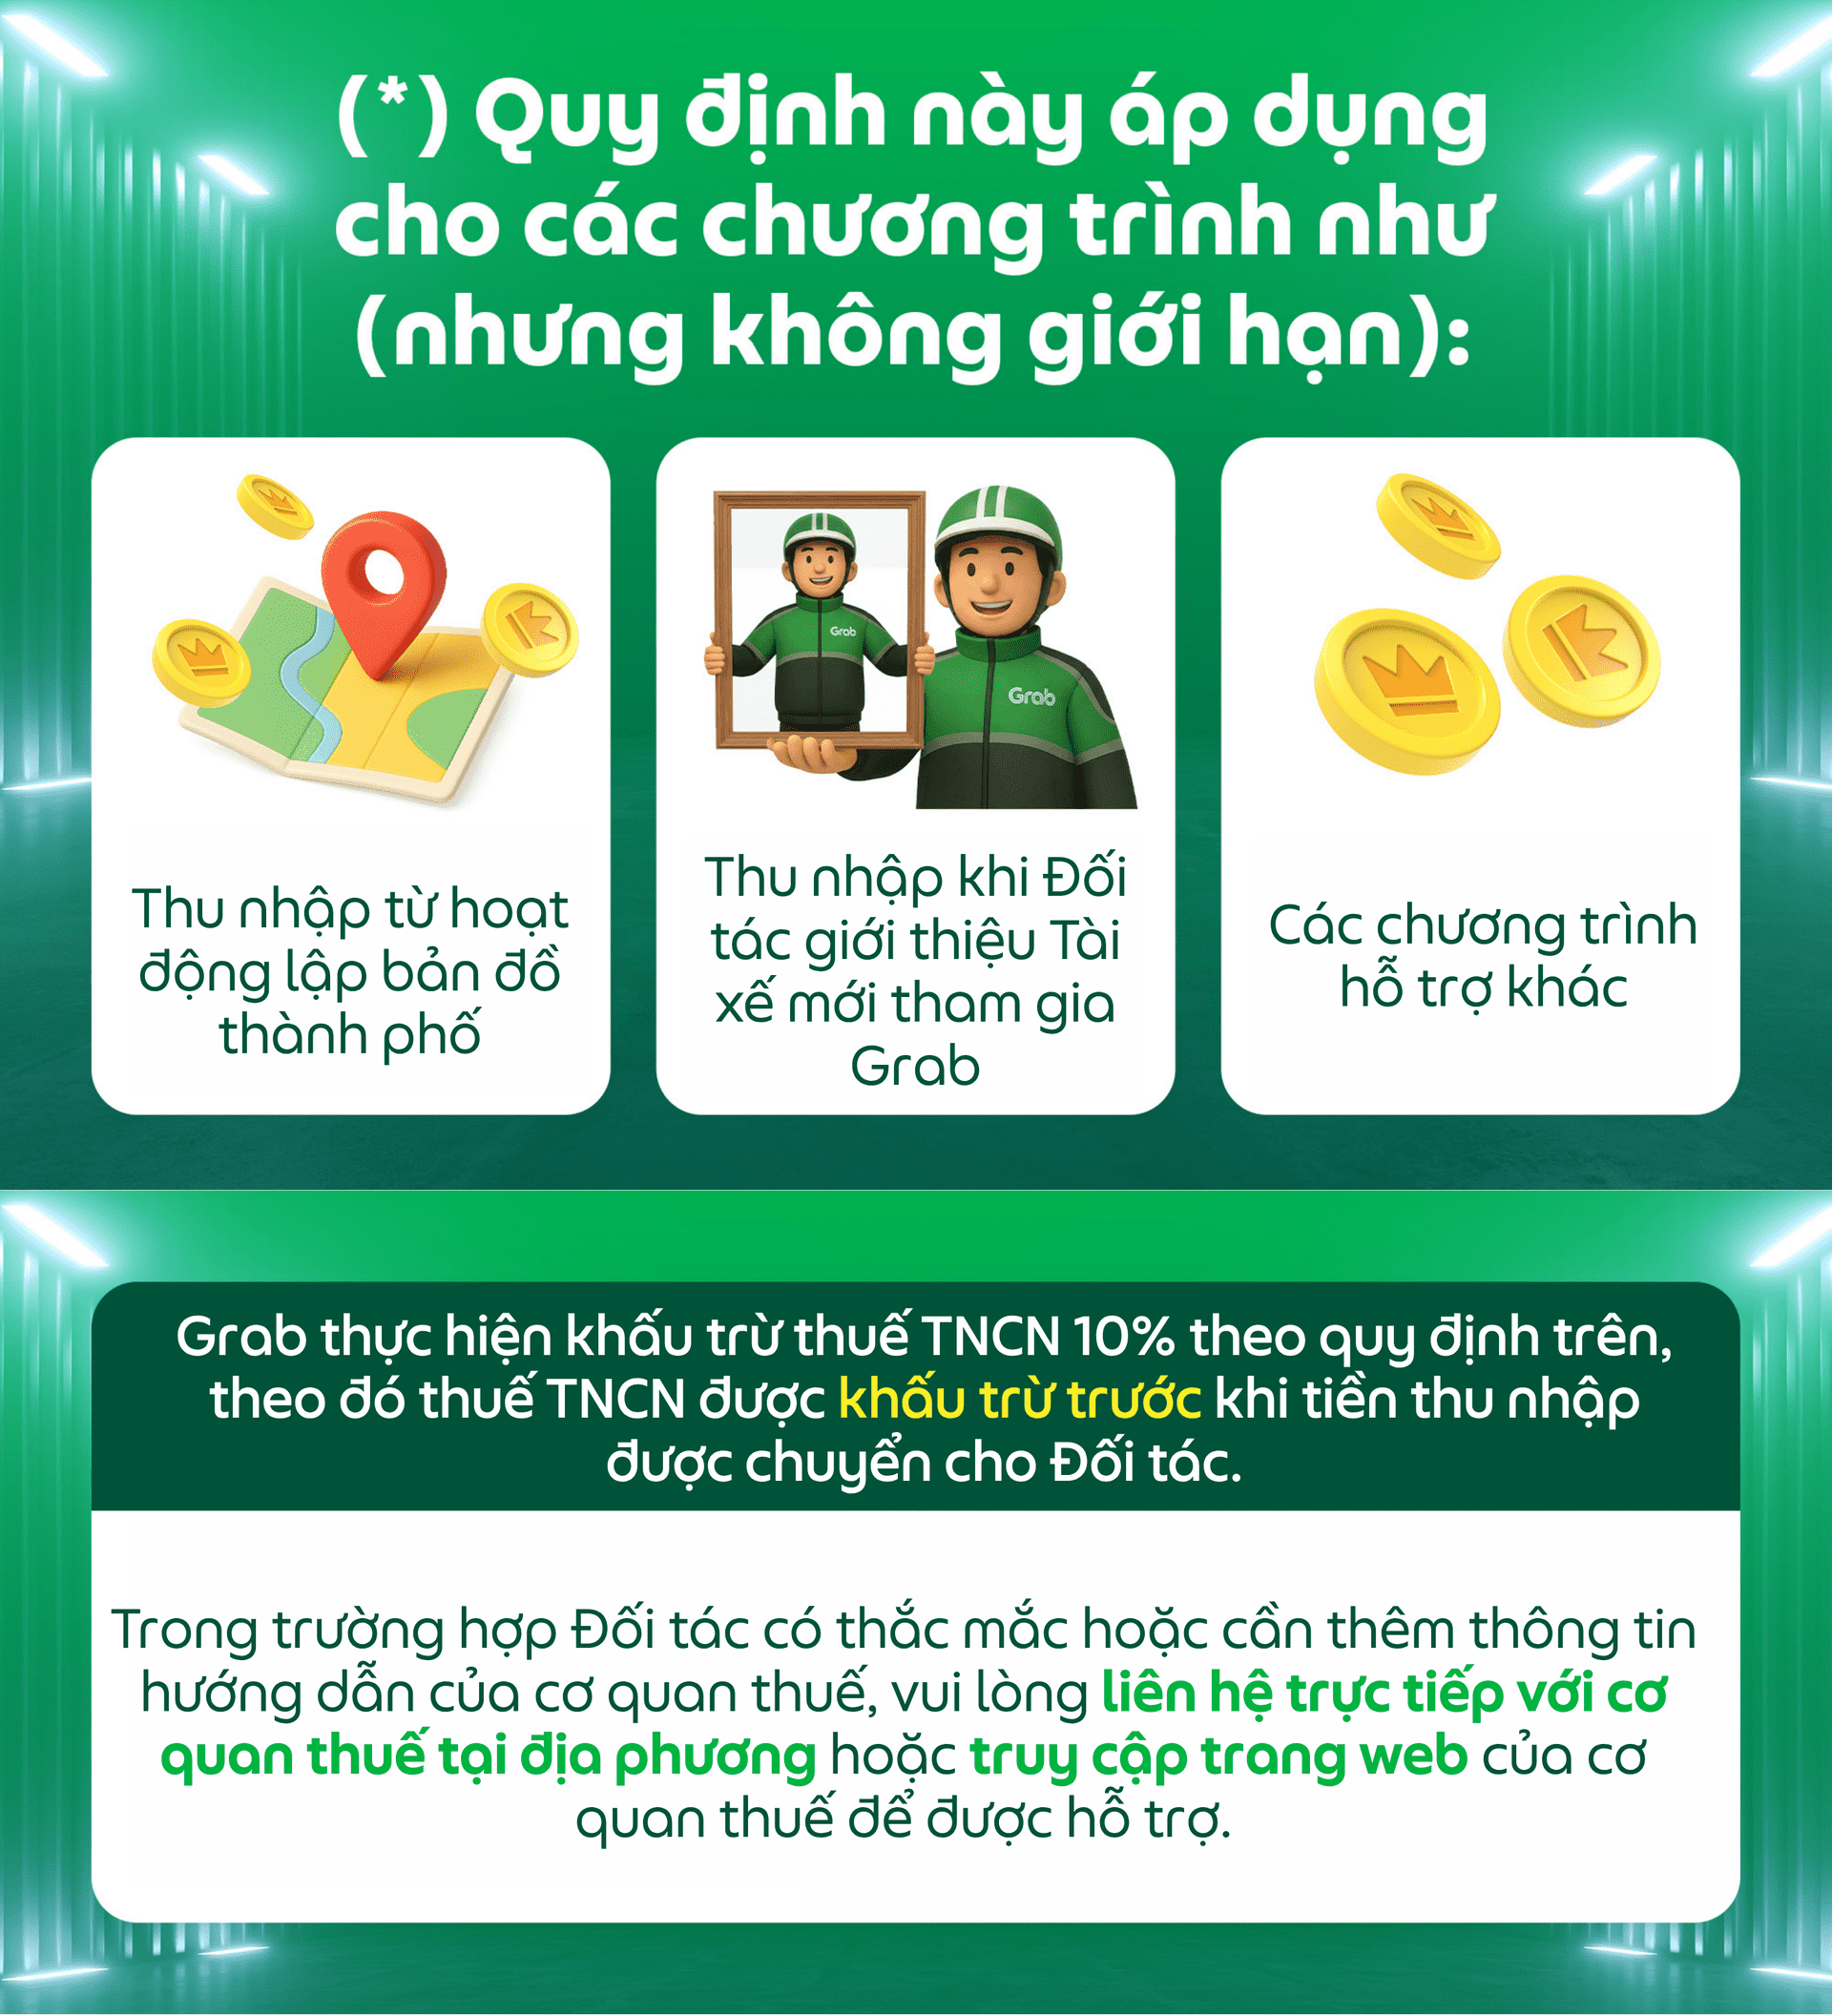
Thực hiện theo quy định tại Điểm i Khoản 1 Điều 25 Thông tư 111/2013/TT-BTC: “Các tổ chức, cá nhân trả tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới ba (03) tháng có tổng mức trả thu nhập từ hai triệu (2.000.000) đồng/lần trở lên thì phải khấu trừ thuế theo mức 10% trên thu nhập trước khi trả cho cá nhân”, các khoản chi trả từ các chương trình được liệt kê dưới đây* được xem là thu nhập thuộc diện áp dụng quy định này,
Mến chúc Đối tác hoạt động hiệu quả và an toàn.
Trân trọng,
Đội ngũ Grab.
Câu hỏi | Giải đáp |
Grab thực hiện việc khấu trừ thuế của cá nhân kinh doanh theo quy định nào? | Việc khấu trừ được thực hiện theo Quy định tại Điểm i Khoản 1 Điều 25 Thông tư 111/2013/TT-BTC. |
Thuế suất là bao nhiêu? | A. Theo quy định của cơ quan quản lý thuế, trường hợp Đối tác có thu nhập từ vãng lai với Grab > 2 triệu đồng/lần, Grab sẽ hỗ trợ khấu trừ và nộp hộ thuế TNCN cho Đối tác trước khi thanh toán cho Đối tác, cụ thể như sau:
B. Theo quy định của cơ quan quản lý thuế, trường hợp Đối tác có thu nhập từ vãng lai với Grab < 2 triệu đồng/lần.
|
Làm thế nào để tôi biết mình đã được Grab khấu trừ và nộp hộ nghĩa vụ thuế từ hoạt động kinh doanh hợp tác với Grab? | Grab đã thực hiện nghĩa vụ thu hộ, nộp hộ nghĩa vụ thuế phát sinh từ hoạt động hợp tác kinh doanh của Đối tác tài xế 2 bánh vào tài khoản kho bạc nhà nước của Cơ quan Thuế. Ngoài ra, Grab sẽ cung cấp chứng từ khấu trừ thuế ghi nhận số thuế của Đối tác mà Grab đã kê khai và nộp thay vào ngân sách nhà nước khi có yêu cầu nhằm làm cơ sở để Đối tác quyết toán thuế. Đối tác vui lòng liên hệ về cơ quan thuế tại địa phương hoặc truy cập trang web của cơ quan thuế để gửi yêu cầu. Lưu ý: Grab sẽ sử dụng số CCCD mà Đối tác đã cung cấp để hiển thị dưới dạng Mã số thuế trên chứng từ khấu trừ thuế. trường hợp Đối tác chưa cung cấp CCCD cho Grab, Đối tác vui lòng bổ sung thông tin CCCD để được cập nhật tương ứng trên các chứng từ thuế, cụ thể:
|
Đối tác có hoàn cảnh khó khăn có được gia hạn thời hạn thực hiện nghĩa vụ nộp thuế? | KHÔNG, trừ trường hợp Đối tác thuộc các trường hợp được gia hạn nộp thuế theo quy định tại Điều 43 Nghị định 125/2020/NĐ-CP ngày 19/10/2020 của Chính Phủ hướng dẫn thi hành Luật Quản lý thuế. |
Khoản thuế TNCN phát sinh từ các chương trình thưởng của tôi đã được Grab khấu trừ theo từng chương trình (ví dụ chương trình hỗ trợ hằng tuần), vậy tôi sẽ bị khấu trừ thêm một lần nữa khoản thuế TNCN vào đợt thu thuế theo thông báo này hay sao? | KHÔNG. Khoản thuế TNCN từ các chương trình thưởng đã được Grab khấu trừ và tạm trích lại để thực hiện kế hoạch hoàn thành nghĩa vụ thuế trong năm của Đối tác. Theo đó, Đối tác sẽ không bị khấu trừ thêm một lần nào nữa đối với khoản thuế TNCN phát sinh từ các chương trình thưởng này. |